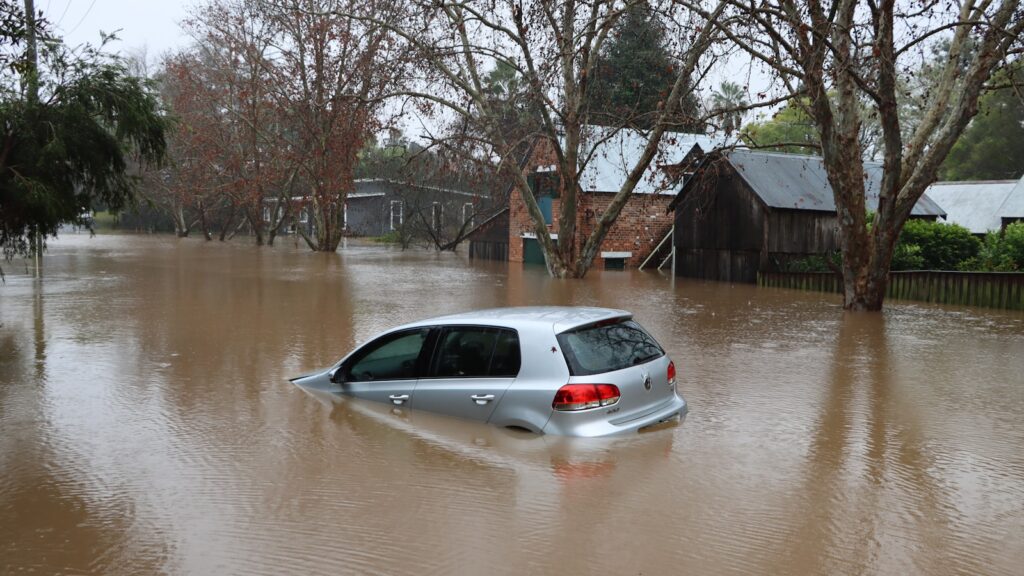
Quarante centimètres d’eau dans un garage suffisent à détruire une chaudière, un ballon et le tableau divisionnaire qui les alimente. La prévention utile ne consiste pas à empiler des sacs de sable la veille, mais à surélever et à protéger les bons équipements, longtemps avant l’épisode.
L’essentiel
- L’indemnisation au titre des catastrophes naturelles suppose un arrêté publié au Journal officiel ; la franchise légale reste de 380 € pour un bien à usage non professionnel, portée à 1 520 € pour la sécheresse et la réhydratation des sols argileux.
- La surprime catastrophe naturelle intégrée à votre cotisation est passée de 12 % à 20 % au 01/01/2025 sur les contrats dommages aux biens.
- Les équipements thermiques posés au sol sont les premières victimes : groupe extérieur de pompe à chaleur, chaudière, ballon, pompe de relevage et tableau électrique.
- Une remise en service après immersion ne s’improvise pas : un appareil noyé se contrôle avant remise sous tension, jamais l’inverse.
Que faut-il protéger en priorité dans une maison exposée aux inondations ? Les organes qui coûtent le plus cher à remplacer et qui sont le plus bas dans la maison : le générateur de chauffage, le ballon d’eau chaude, le tableau électrique et le groupe extérieur de la pompe à chaleur. Surélever ces quatre postes de quelques dizaines de centimètres change davantage le montant du sinistre que n’importe quel dispositif de barrage temporaire.
Trois façons dont l’eau entre, et une seule qu’on anticipe
Le débordement de cours d’eau est le scénario que tout le monde a en tête. Le ruissellement urbain, lui, arrive par la rue et par la porte de garage, souvent en quelques minutes, y compris loin de toute rivière. La remontée de nappe, enfin, monte par le sol, le vide sanitaire et les points bas, sans qu’aucun barrage extérieur ne serve à quoi que ce soit.
Cette troisième voie est la moins connue et la plus vicieuse : elle noie les caves et les sous-sols sans prévenir, elle repousse les cuves plastiques enterrées mal lestées, et elle refoule dans le réseau d’eaux usées. C’est pour elle que le clapet anti-retour existe.
Les équipements techniques, angle mort de la prévention
Dans une maison individuelle, les organes vitaux du chauffage sont presque toujours à la cote la plus basse : chaufferie au sous-sol, ballon dans le cellier, groupe extérieur de pompe à chaleur posé sur un socle de dix centimètres au ras de la terrasse. Une lame d’eau de trente à cinquante centimètres suffit à mettre hors service l’ensemble.
Les parades sont simples et se posent hors urgence. Rehausser le socle du groupe extérieur, remonter le ballon et la chaudière sur un socle maçonné, déplacer le tableau divisionnaire au-dessus de la cote de référence connue dans la commune, installer un clapet anti-retour sur l’évacuation, et prévoir des raccords qui permettent de déconnecter vite plutôt que de scier dans l’urgence.
| Mesure permanente | Mesure de dernière minute |
| Socle maçonné sous chaudière, ballon et groupe extérieur | Rehausse improvisée sur parpaings, instable |
| Clapet anti-retour sur l’évacuation des eaux usées | Bouchon gonflable posé dans la précipitation |
| Batardeau sur rails fixes en porte de garage | Sacs de sable, efficacité limitée et main d’œuvre |
| Tableau électrique remonté au-dessus de la cote connue | Coupure générale au dernier moment |
| Cuve enterrée lestée et ancrée | Rien à faire une fois la nappe montée |
| Inventaire photo et factures archivées hors site | Recherche de justificatifs après le sinistre |
Ce que dit le cadre réglementaire et assurantiel
La garantie catastrophe naturelle est adossée au contrat multirisque habitation : elle ne se souscrit pas séparément et se déclenche après publication d’un arrêté au Journal officiel pour la commune et l’épisode concernés. L’indemnisation porte sur les dommages matériels directs, mobilier et bâti, sous déduction de la franchise légale de 380 €, portée à 1 520 € pour les mouvements de terrain liés à la sécheresse et à la réhydratation des sols argileux, quel que soit le nombre de sinistres.
Le financement de ce régime a été relevé : la surprime prélevée sur la cotisation dommages est passée de 12 % à 20 % au 01/01/2025, hausse justifiée par le coût croissant des sinistres liés aux inondations et au retrait-gonflement des argiles. Autrement dit, votre prime paie déjà le risque, raison de plus pour ne pas laisser les équipements coûteux au point le plus bas de la maison.
Si votre commune dispose d’un plan de prévention des risques d’inondation, il fixe des prescriptions applicables aux constructions et aux travaux. Le service urbanisme de la mairie est le bon interlocuteur, avant de rehausser une chaufferie ou de créer un ouvrage de protection.
Un cas concret : maison de plain-pied avec garage inondé à 40 cm
Maison de 120 m² en zone de ruissellement urbain, chauffage par pompe à chaleur air-eau, ballon d’eau chaude et tableau divisionnaire installés dans le garage attenant, groupe extérieur posé sur un socle bas contre la façade.
- Épisode avec une lame d’eau de 40 cm dans le garage : groupe extérieur noyé, carte électronique et ventilateur à remplacer, ballon et tableau divisionnaire à contrôler puis remplacer.
- Remplacement d’une pompe à chaleur air-eau : de l’ordre de 12 000 à 18 000 € posés, ordre de grandeur constaté sur le marché en 2026, hors reprise du réseau hydraulique.
- Indemnisation catastrophe naturelle : dommages matériels directs pris en charge après arrêté, sous déduction de la franchise de 380 €, avec application de la vétusté selon les termes du contrat.
- Mesures préventives équivalentes, décidées à froid : socle maçonné de 60 cm sous le groupe extérieur, remontée du ballon et du tableau, clapet anti-retour, soit quelques centaines à quelques milliers d’euros selon la configuration.
- Gain réel attendu : non pas une économie de facture énergétique, mais la suppression d’un sinistre à cinq chiffres et de plusieurs semaines sans chauffage ni eau chaude.
C’est le seul domaine où le calcul ne se fait pas en économies estimées mais en dommages évités, et où le retour sur investissement peut être immédiat ou nul selon que l’épisode survient ou non.
Pendant l’épisode, l’ordre des gestes
- Couper l’électricité au disjoncteur général avant que l’eau n’atteigne les prises, et le gaz au robinet d’arrêt.
- Ne pas descendre dans un sous-sol en cours de remplissage, la porte pouvant devenir impossible à ouvrir sous la pression.
- Monter ce qui peut l’être, en priorité les documents et le petit matériel technique, plutôt que d’essayer de retenir l’eau.
- Photographier avant de nettoyer, pour l’assureur, puis conserver les éléments détruits jusqu’au passage de l’expert.
Après l’eau, la partie que l’on bâcle
Deux erreurs reviennent systématiquement. La première consiste à remettre sous tension un appareil qui a été immergé, avant tout contrôle : la carte électronique peut fonctionner quelques minutes puis lâcher, et le risque électrique est réel. La seconde consiste à refermer trop vite les doublages et les isolants gorgés d’eau. Une isolation qui n’a pas séché entretient l’humidité pendant des mois, dégrade les performances thermiques et prépare des désordres sanitaires.
Le séchage complet d’un mur doublé demande des semaines, parfois davantage. Faites intervenir un professionnel pour le contrôle du générateur de chauffage et du tableau, et documentez chaque intervention : ces rapports servent autant à l’assureur qu’à la revente.
Les limites à connaître, et les offres à éviter
Aucun dispositif domestique ne protège d’une crue majeure : un batardeau tient quelques dizaines de centimètres, pas une submersion. Contre une remontée de nappe, les barrages extérieurs sont inopérants, seule la conception des points bas compte. Et dans une maison sans étage ni annexe hors d’eau, la stratégie de surélévation atteint vite sa limite physique.
Côté commercial, méfiez-vous des démarchages qui suivent de quelques jours un épisode médiatisé, des propositions de travaux signées sans devis détaillé au motif de l’urgence, et des offres qui promettent une prise en charge intégrale par l’assurance avant même la publication de l’arrêté. Le conseil neutre sur les aides à la rénovation reste gratuit via France Rénov’, devenu le point d’entrée unique des aides de l’Anah depuis le 17/08/2026, avec un compte personnel sécurisé par FranceConnect+.
Vos questions, nos réponses
Faut-il une garantie spécifique pour être indemnisé d’une inondation ?
Non : la garantie catastrophe naturelle est automatiquement adossée au contrat multirisque habitation et ne se souscrit pas à part. Son déclenchement suppose la publication d’un arrêté au Journal officiel pour votre commune et l’épisode concerné. L’indemnisation porte sur les dommages matériels directs, après déduction de la franchise légale de 380 €, ou 1 520 € pour les dommages liés à la sécheresse des sols argileux.
Une pompe à chaleur immergée est-elle réparable ?
Rarement à l’identique. L’eau atteint la carte électronique, le moteur du ventilateur et les connexions, et même après séchage la fiabilité reste douteuse. Ne remettez jamais l’appareil sous tension avant contrôle par un professionnel. La bonne parade est préventive : un socle surélevé, calé au-dessus de la cote d’eau connue dans le secteur, coûte une fraction du prix d’un remplacement complet.
Le clapet anti-retour est-il vraiment utile en maison individuelle ?
Il l’est dès que votre maison comporte des points bas raccordés au réseau d’eaux usées, cave, sous-sol, buanderie ou garage enterré. Lors d’un épisode, le réseau saturé peut refouler par ces évacuations, y compris sans crue visible dehors. Le clapet se pose sur la canalisation d’évacuation et doit rester accessible pour être vérifié, faute de quoi il se bloque en position ouverte avec le temps.
Le geste utile cette semaine, si vous êtes en zone exposée : relevez la cote des équipements les plus bas de la maison, chaudière, ballon, tableau et groupe extérieur, puis demandez à deux entreprises un chiffrage de surélévation et de clapet. C’est le devis qu’on regrette de ne pas avoir fait la veille d’un épisode.